L'histoire produit de la carte de crédit, et pourquoi elle se classe 4e
Le 18 septembre 1958, Bank of America glisse 60 000 BankAmericard directement dans les boîtes aux lettres de Fresno, en Californie. Pas de formulaire, pas d’entretien, pas d’examen de solvabilité : les destinataires sont simplement des déposants de la banque. Fresno compte alors environ 250 000 habitants, dont 45 % des familles sont clientes de l’établissement.
Sur l’exercice 2025, Visa à lui seul a traité 13 900 milliards de dollars en 257,5 milliards de transactions.
Au classement, la carte de crédit occupe la 4e place avec un score pondéré de 95,50 — à 0,15 point du Coca-Cola, troisième.
Avant Fresno : Diners Club vendait de l’ardoise, pas du crédit
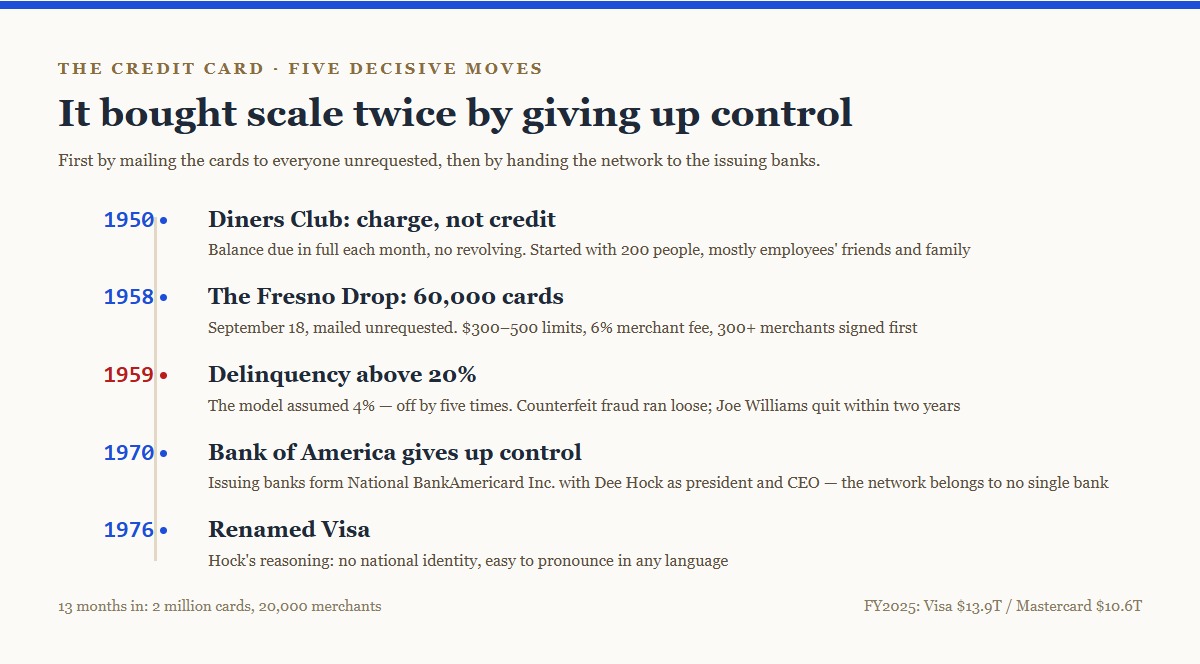
Le 8 février 1950, Frank McNamara, Ralph Schneider et Matty Simmons règlent le premier repas par carte au Major’s Cabin Grill, voisin de l’Empire State Building. Diners Club démarre en n’émettant que 200 cartes, surtout pour des proches d’employés ; le club compte 20 000 membres fin 1950 et 42 000 fin 1951.
Mais Diners Club est une carte de paiement à débit différé : le relevé doit être soldé intégralement, aucun solde ne se reporte au mois suivant.
C’est là que tout bascule. Une carte à débit différé règle le problème « je ne veux pas transporter assez d’espèces » : c’est du confort de paiement. BankAmericard introduit le crédit renouvelable — vous ne remboursez qu’une partie, le reste est reporté avec intérêts.
La première vendait de la commodité, la seconde vendait du temps. L’invention n’a jamais été le morceau de plastique. Elle consiste à avoir transformé « dépenser maintenant, payer plus tard, et payer des intérêts sur ce qui n’est pas soldé » en quelque chose qu’un ménage ordinaire utilise au quotidien.
18 septembre 1958 : 60 000 cartes droit dans le courrier
La première version du produit paraît grossière aujourd’hui, mais chaque choix pointe vers le même jugement : cela ne fonctionne que si les deux côtés arrivent en même temps.
- Plafond initial de 300 à 500 dollars par carte
- Commission commerçant de 6 %
- Plus de 300 commerçants signés avant le lancement
Envoyer les cartes sans demande et sans condition, c’était la réponse au démarrage à froid : amener d’un coup le côté porteurs à 60 000, pour que les commerçants aient une raison d’accepter. C’est la percée de marché biface la plus brutale et la plus efficace que l’époque pouvait produire.
L’effet est rapide. Trois mois plus tard, extension à Modesto et Bakersfield ; en un an, San Francisco, Sacramento et Los Angeles. Treize mois après le lancement : 2 millions de cartes émises et 20 000 commerçants affiliés.
Plus de 20 % d’impayés : le produit a failli mourir la première année
Le projet est mené par Joe Williams, 41 ans à l’époque, à la tête d’un département de recherche sur les services clients chez Bank of America.
Son modèle supposait un taux d’impayés inférieur à 4 %. Le chiffre réel dépasse 20 %.
Autre chose se produit en parallèle : la contrefaçon. Les cartes n’ont pratiquement aucune sécurité, les fraudeurs apprennent vite à les reproduire, et la fraude échappe à tout contrôle.
Moins de deux ans après l’envoi de Fresno, Williams démissionne.
4 % attendus, 20 % constatés : un facteur cinq. Le pari était que les gens ordinaires rembourseraient à temps, et à une époque sans bureau de crédit il n’existait aucun moyen de le vérifier à l’avance. À la seconde où ces 60 000 cartes sont parties, l’hypothèse est devenue irréversible.
Le produit a survécu et est devenu rentable en quelques années. Le prix à payer : toute la filière a dû construire après coup ce qui manquait au lancement — évaluation du risque, lutte contre la fraude, traitement des litiges. L’essentiel de ce qui paraît bureaucratique dans le métier de la carte aujourd’hui comble le trou creusé par cet envoi de 1958.
C’est la restructuration de 1970 qui a produit l’échelle
À partir de 1966, Bank of America commence à concéder BankAmericard sous licence à d’autres banques. Le plafond géographique d’une banque unique saute, mais un problème apparaît : une multitude d’émetteurs indépendants, des normes hétérogènes, une compensation confuse.
En 1970, Bank of America cède le contrôle. Les banques émettrices fondent ensemble National BankAmericard Inc., avec Dee Hock comme président-directeur général.
C’est un geste rare dans l’histoire des produits : le propriétaire abandonne délibérément le contrôle en échange d’un réseau commun dans lequel tout le monde accepte d’investir. Le réseau n’est le produit d’aucune banque en particulier : c’est une couche de compensation et de règles détenue en commun par ses émetteurs.
En 1976, NBI devient Visa. Le raisonnement de Hock est direct : le mot ne porte aucune identité nationale et se prononce facilement dans toutes les langues.
Cela résout la même classe de problème que le contrat d’embouteillage à un dollar de Coca-Cola en 1899 : l’échelle exige le capital et l’énergie des autres, et les autres ne s’engagent que s’ils détiennent quelque chose de ferme. Coca-Cola a cédé du territoire ; le réseau de cartes a cédé la propriété.
Comment on arrive à 95,50 sur six dimensions
Le classement pondère six dimensions : originalité 20 %, échelle 20 %, impact 15 %, expérience 15 %, activité 15 %, durabilité 15 %. Les notes de la carte de crédit :
| Dimension | Note | Justification |
|---|---|---|
| Originalité | 96 | Crédit renouvelable, démarrage à froid biface, réseau détenu par les émetteurs — elle a défini les trois |
| Échelle | 98 | Visa seul : 13 900 Md$ sur 257,5 Md de transactions en 2025 ; Mastercard ajoute 10 600 Md$ |
| Impact | 96 | Elle a changé le rapport des gens ordinaires à un revenu pas encore gagné — un changement de comportement |
| Expérience | 88 | La plus basse des six. Le geste de paiement est mince, et toute la complexité — relevés, intérêts, mensualités — retombe sur l’utilisateur |
| Activité | 97 | Commissions plus intérêts, deux jambes, derrière des barrières de réseau très profondes |
| Durabilité | 97 | 68 ans ; le support est passé du relief à la piste magnétique, à la puce, puis à un numéro dans un téléphone, sans rupture d’activité |
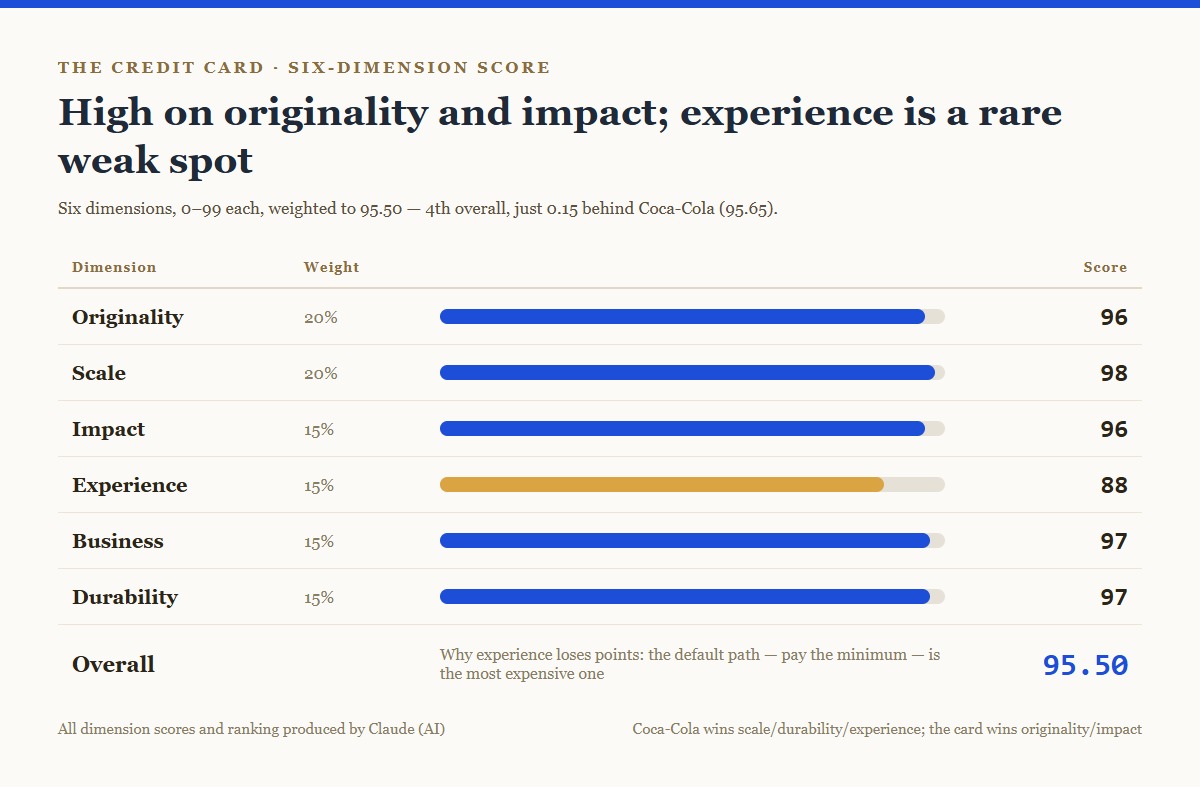
Pondéré, cela donne 95,50 — quatrième du classement.
Pourquoi 4e, et pourquoi seulement 0,15 derrière la 3e place
Coca-Cola, juste devant, obtient 95,65. Les deux ne sont séparés que de 0,15 point, et leurs forces sont presque interverties.
La carte gagne en originalité (96 contre 95) : Coca-Cola a créé une structure commerciale, la carte de crédit a créé un comportement financier. Elle gagne davantage en impact (96 contre 92) : Coca-Cola a changé ce que les gens boivent ; la carte a changé la façon dont ils disposent d’un argent qu’ils n’ont pas encore.
Coca-Cola l’emporte sur les trois autres. Échelle 99 contre 98 — le Coca touche plus de 200 pays et territoires, tandis que la carte laisse de larges zones blanches dans les économies de liquide comme dans les marchés passés au paiement mobile. Durabilité 99 contre 97 — la formule du Coca a à peine bougé en 140 ans, quand la carte a changé de support trois ou quatre fois en 68 ans. Expérience 90 contre 88, la dimension la plus faible de la carte.
L’expérience mérite un détour. Le geste de paiement est fluide, mais ce produit a poussé toute sa complexité vers l’utilisateur : paiement minimum, intérêts renouvelables, période de franchise, frais de fractionnement, différence entre date de relevé et date d’échéance. Son chemin par défaut — ne rembourser que le minimum — est le plus coûteux de tous. Un produit dont le réglage par défaut est le plus défavorable à l’utilisateur ne devrait pas bien noter en expérience.
Ce qui le maintient 4e et pas plus bas, c’est ce 96 en impact. Avant lui, une personne ordinaire qui voulait un bien dépassant ses liquidités devait demander une faveur ou passer au mont-de-piété ; après lui, c’est devenu un geste de paiement. Le changement est irréversible, en bien comme en mal.
La méthode de notation est intégralement exposée sur la page du classement : six dimensions notées de 0 à 99, pondérées en un score global, classement par score décroissant. Toutes les notes et le classement sont produits par Claude (IA) — je fixe les dimensions, les pondérations et les critères d’inclusion ; Claude note de façon indépendante, et je réajuste après avoir écrit l’article de fond.
Les faits historiques proviennent des histoires publiées de BankAmericard et de Visa, de l’histoire d’entreprise de Diners Club, et des publications de Visa et Mastercard pour l’exercice 2025. Les montants de pertes annoncés pour la première année varient selon les sources ; aucun n’est repris ici.
Discussion