La storia di prodotto della carta di credito, e perché si classifica 4ª
Il 18 settembre 1958 Bank of America infilò 60.000 BankAmericard direttamente nelle cassette postali di Fresno, in California. Nessun modulo, nessun colloquio, nessuna verifica del merito creditizio: i destinatari erano semplicemente correntisti della banca. Fresno contava allora circa 250.000 abitanti, e il 45% delle famiglie era cliente dell’istituto.
Nell’esercizio 2025 la sola Visa ha gestito 13.900 miliardi di dollari su 257,5 miliardi di transazioni.
In classifica la carta di credito è quarta, con un punteggio ponderato di 95,50 — a 0,15 punti dalla Coca-Cola, terza.
Prima di Fresno: Diners Club vendeva il conto aperto, non il credito
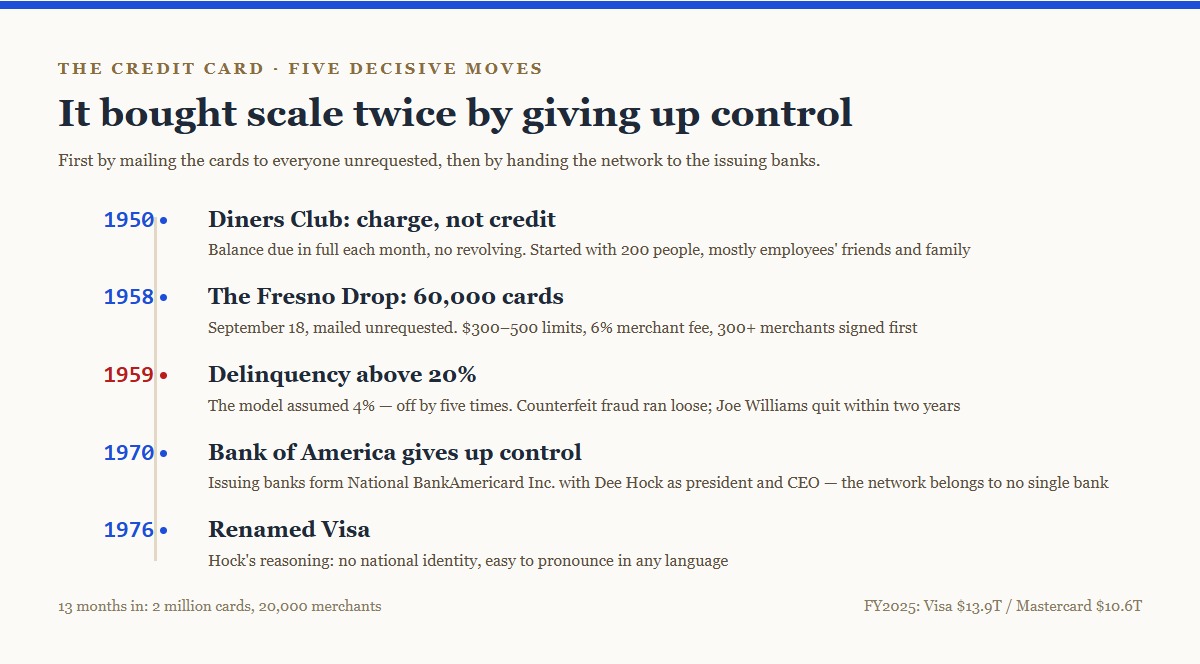
L’8 febbraio 1950 Frank McNamara, Ralph Schneider e Matty Simmons saldarono il primo pasto con una carta al Major’s Cabin Grill, accanto all’Empire State Building. Diners Club partì emettendo solo 200 carte, in gran parte ad amici e familiari dei dipendenti; arrivò a 20.000 soci a fine 1950 e a 42.000 a fine 1951.
Ma Diners Club era una charge card: l’estratto conto andava saldato per intero, e nessun saldo poteva slittare al mese successivo.
È qui lo spartiacque. Una charge card risolve «non voglio portarmi dietro abbastanza contante»: in sostanza, comodità di pagamento. BankAmericard introdusse il credito revolving: paghi una parte, il resto slitta con gli interessi.
La prima vendeva comodità, la seconda vendeva tempo. L’invenzione non è mai stata quel pezzo di plastica. È stata rendere «spendi adesso, paga dopo, e paga interessi su ciò che non salda» qualcosa che una famiglia qualsiasi usa tutti i giorni.
18 settembre 1958: 60.000 carte dritte nella posta
La prima versione del prodotto oggi sembra rozza, ma ogni scelta punta allo stesso giudizio: funziona solo se entrambi i lati si presentano nello stesso momento.
- Plafond iniziale di 300-500 dollari per carta
- Commissione esercente del 6%
- Oltre 300 esercenti convenzionati prima del lancio
Spedire le carte non richieste e senza requisiti era la risposta al cold start: portare di colpo il lato titolari a 60.000, così che gli esercenti abbiano un motivo per accettarle. È lo sfondamento di mercato a due versanti più brutale ed efficace che quell’epoca potesse produrre.
Funzionò in fretta. In tre mesi l’estensione a Modesto e Bakersfield; entro un anno San Francisco, Sacramento e Los Angeles. Tredici mesi dopo il lancio: 2 milioni di carte emesse e 20.000 esercenti convenzionati.
Insolvenza oltre il 20%: il prodotto rischiò di morire il primo anno
A guidare il progetto era Joe Williams, allora quarantunenne, a capo di un dipartimento di ricerca sui servizi ai clienti in Bank of America.
Il suo modello prevedeva un’insolvenza sotto il 4%. Il dato reale superò il 20%.
In parallelo accadeva altro: le contraffazioni. Le carte erano prive di quasi ogni difesa, i criminali impararono presto a replicarle e la frode sfuggì di mano.
Meno di due anni dopo la spedizione di Fresno, Williams si dimise.
Previsto 4%, riscontrato 20%: un fattore cinque. La scommessa era che le persone comuni pagassero puntualmente, e in un’epoca senza centrali dei rischi non c’era modo di verificarlo prima. Nell’istante in cui quelle 60.000 carte partirono, l’ipotesi divenne irreversibile.
Il prodotto sopravvisse e in pochi anni passò in utile. Il prezzo fu che l’intero settore dovette costruire a posteriori ciò che al lancio mancava: valutazione del credito, antifrode, gestione delle controversie. Gran parte di ciò che oggi nel business delle carte appare burocratico riempie il buco scavato da quella spedizione del 1958.
La scala è nata davvero con la riorganizzazione del 1970
Dal 1966 Bank of America iniziò a concedere BankAmericard in licenza ad altre banche. Il tetto geografico della singola banca cadde, ma nacque un problema nuovo: una miriade di emittenti indipendenti, standard disomogenei, compensazione caotica.
Nel 1970 Bank of America cedette il controllo. Le banche emittenti fondarono insieme National BankAmericard Inc., con Dee Hock presidente e amministratore delegato.
È una mossa rara nella storia dei prodotti: il proprietario rinuncia deliberatamente al controllo in cambio di una rete comune in cui tutti sono disposti a investire. Il circuito non è il prodotto di una singola banca: è uno strato di compensazione e di regole posseduto in comune dai suoi emittenti.
Nel 1976 NBI cambiò nome in Visa. Il ragionamento di Hock fu diretto: la parola non porta alcuna identità nazionale ed è facile da pronunciare in qualsiasi lingua.
Si risolve così la stessa classe di problema del contratto di imbottigliamento da un dollaro della Coca-Cola nel 1899: la scala richiede il capitale e l’iniziativa altrui, e gli altri si impegnano solo quando hanno in mano qualcosa di certo. La Coca-Cola cedette territorio; il circuito cedette la proprietà.
Come si arriva a 95,50 su sei dimensioni
La classifica pondera sei dimensioni: originalità 20%, scala 20%, impatto 15%, esperienza 15%, business 15%, durata 15%. I punteggi della carta di credito:
| Dimensione | Punteggio | Motivazione |
|---|---|---|
| Originalità | 96 | Credito revolving, cold start a due versanti, circuito di proprietà degli emittenti: tutti e tre li ha definiti lei |
| Scala | 98 | Solo Visa: 13.900 mld $ su 257,5 mld di transazioni nell’esercizio 2025; Mastercard aggiunge 10.600 mld $ |
| Impatto | 96 | Ha cambiato il rapporto delle persone comuni con un reddito non ancora guadagnato: un cambiamento di comportamento |
| Esperienza | 88 | La più bassa delle sei. Il gesto del pagamento è sottile, e tutta la complessità di estratti, interessi e rate resta all’utente |
| Business | 97 | Commissioni più interessi, due gambe, dietro un fossato di rete profondissimo |
| Durata | 97 | 68 anni; il supporto è passato dal rilievo alla banda magnetica, al chip, a una sequenza di cifre dentro un telefono, senza interruzioni |
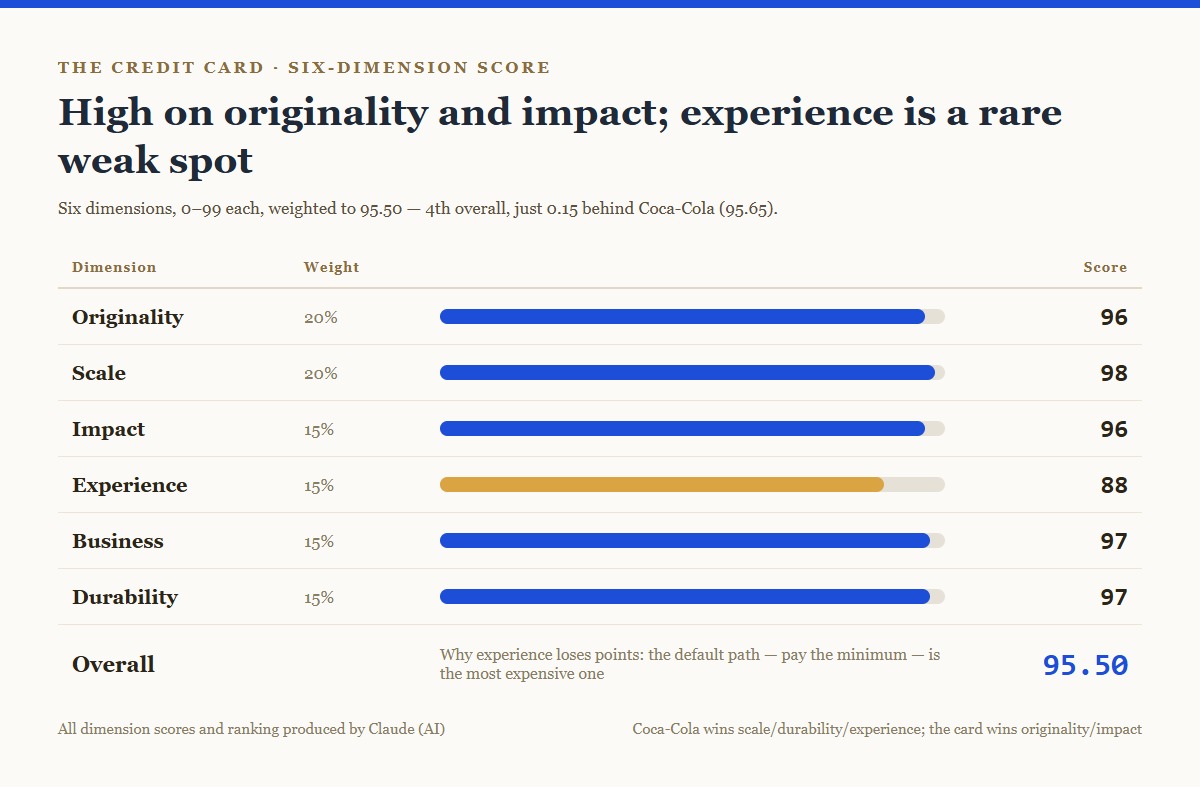
Ponderando, fa 95,50 — quarta in classifica.
Perché 4ª, e perché solo 0,15 dietro la 3ª
La Coca-Cola, una posizione avanti, segna 95,65. Le separano 0,15 punti, e i loro punti di forza sono quasi invertiti.
La carta vince in originalità (96 contro 95): la Coca-Cola ha creato una struttura commerciale, la carta di credito ha creato un comportamento finanziario. Vince più nettamente in impatto (96 contro 92): la Coca-Cola ha cambiato che cosa si beve; la carta ha cambiato come si dispone di denaro che non si ha ancora.
La Coca-Cola vince le altre tre. Scala 99 contro 98: la Coca arriva in oltre 200 Paesi e territori, mentre la carta lascia ampi vuoti sia nelle economie in contanti sia nei mercati passati al pagamento mobile. Durata 99 contro 97: la formula della Coca si è mossa appena in 140 anni, mentre la carta ha cambiato supporto tre o quattro volte in 68. Esperienza 90 contro 88, la dimensione più debole della carta.
Sull’esperienza vale la pena fermarsi. Il gesto del pagamento è fluido, ma questo prodotto ha scaricato tutta la sua complessità sull’utente: importo minimo, interessi revolving, periodo di grazia, commissioni di rateizzazione, differenza tra data di estratto e data di scadenza. Il suo percorso predefinito — pagare il minimo — è il più caro di tutti. Un prodotto la cui impostazione predefinita è la peggiore per l’utente non dovrebbe segnare alto in esperienza.
Ciò che la tiene quarta e non più in basso è quel 96 di impatto. Prima, una persona comune che volesse qualcosa oltre il proprio contante doveva chiedere un favore o andare al monte dei pegni; dopo, è diventato un gesto di pagamento. Il cambiamento è irreversibile, nel bene e nel male.
Il metodo di punteggio è scritto per intero nella pagina della classifica: sei dimensioni da 0 a 99 punti ciascuna, ponderate in un punteggio complessivo, ordinamento decrescente. Tutti i punteggi delle dimensioni e la classifica sono prodotti da Claude (IA) — io definisco dimensioni, pesi e criteri di inclusione; Claude assegna i punteggi in modo indipendente, e dopo aver scritto l’articolo lungo torno a ritoccare.
I fatti storici provengono dalle storie pubblicate di BankAmericard e Visa, dalla storia aziendale di Diners Club e dalle comunicazioni di Visa e Mastercard per l’esercizio 2025. Le cifre riportate sulle perdite del primo anno variano tra le fonti; nessuna viene citata qui.
Discussione