신용카드의 제품사, 그리고 4위인 이유
1958년 9월 18일, 뱅크오브아메리카는 캘리포니아 프레즈노 시민의 우편함에 BankAmericard 6만 장을 바로 밀어 넣었다. 신청서도, 면담도, 신용조회도 없었다. 받은 사람은 그저 이 은행의 예금자였다. 당시 프레즈노 인구는 약 25만 명, 그중 45%의 가구가 이 은행 고객이었다.
2025 회계연도에 Visa 한 곳만으로 13조 9천억 달러, 2575억 건의 거래를 처리했다.
랭킹에서 신용카드는 4위, 가중 점수 95.50점이다. 3위 코카콜라와 겨우 0.15점 차이다.
프레즈노 이전: 다이너스클럽이 판 것은 외상이지 신용이 아니었다
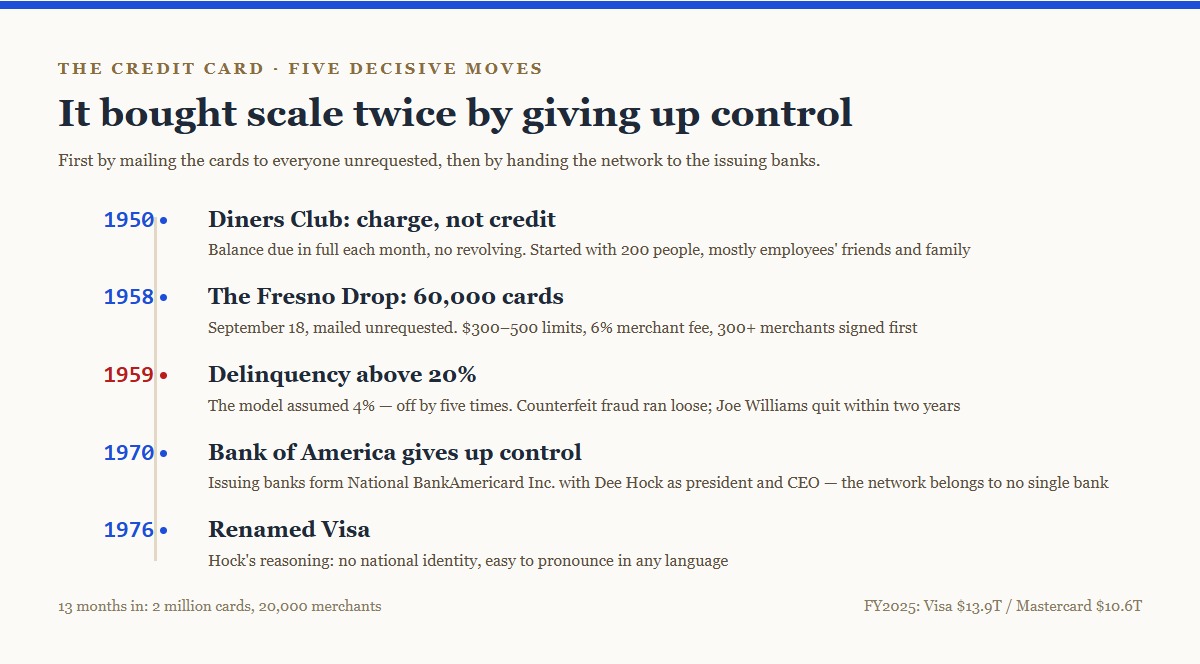
1950년 2월 8일, Frank McNamara와 Ralph Schneider, Matty Simmons가 엠파이어스테이트 빌딩 옆 Major’s Cabin Grill에서 카드로 첫 결제를 했다. 다이너스클럽은 200명에게만 발급하며 출발했고, 대부분 직원의 친구와 가족이었다. 1950년 말 회원 2만 명, 1951년 말 4만 2천 명.
그러나 다이너스클럽은 차지 카드였다. 청구서가 오면 전액을 갚아야 하고, 잔액을 다음 달로 넘길 수 없다.
이 차이가 모든 것의 분수령이다. 차지 카드가 푸는 문제는 “현금을 충분히 들고 다니고 싶지 않다”이고, 본질은 결제의 편의다. BankAmericard가 들여온 것은 리볼빙 신용이다. 일부만 갚고 나머지는 이자를 붙여 다음 달로 넘길 수 있다.
앞의 것은 편의를 팔았고, 뒤의 것은 시간을 팔았다. 이 제품의 진짜 발명은 그 플라스틱 조각이 아니다. “먼저 쓰고 나중에 갚고, 못 갚은 만큼 이자를 낸다”를 보통 사람이 매일 쓸 수 있는 물건으로 만든 것이다.
1958년 9월 18일, 6만 장이 우편함으로
초기 설계는 지금 보면 거칠지만, 모든 선택이 같은 판단을 가리킨다. 양쪽에 동시에 사람이 있어야 성립한다는 판단이다.
- 카드당 초기 한도 300~500달러
- 가맹점 수수료 6%
- 출시 전 300곳이 넘는 가맹점 확보
신청 문턱을 없애고 그냥 보낸 것은 콜드스타트의 해법이었다. 카드 보유자 쪽을 단번에 6만 명으로 만들어야 가맹점이 받을 이유가 생긴다. 그 시대가 떠올릴 수 있는, 가장 거칠고 가장 잘 듣는 양면시장 돌파법이다.
효과는 빨랐다. 3개월 만에 모데스토와 베이커즈필드로, 1년 만에 샌프란시스코·새크라멘토·로스앤젤레스로 확장했다. 출시 13개월 만에 발급 200만 장, 가맹점 2만 곳.
연체율 20% 초과: 이 제품은 첫해에 죽을 뻔했다
프로젝트를 이끈 사람은 당시 41세의 Joe Williams로, 뱅크오브아메리카에서 ‘고객서비스 리서치 부서’를 맡고 있었다.
그의 모델에서 연체율은 4%를 넘지 않을 예정이었다. 실제 결과는 20% 초과였다.
동시에 다른 일이 벌어졌다. 위조 카드다. 위조 방지 장치가 사실상 없어 범죄자들은 금세 복제를 익혔고 사기는 통제를 벗어났다.
프레즈노 발송 2년이 채 되기 전에 Williams는 사직했다.
예상 4%에 실제 20%, 다섯 배의 오차다. 그들이 건 것은 “보통 사람은 제때 갚는다”였고, 신용정보 체계가 없던 시절에 그것을 미리 검증할 방법은 없었다. 6만 장이 발송된 순간 이 가정은 되돌릴 수 없게 됐다.
제품은 살아남았고 몇 년 뒤 흑자로 돌아섰다. 대가로 업계 전체가 당시 없던 것들을 나중에 만들어야 했다. 신용평가, 사기 방지, 분쟁 처리. 오늘날 카드 업무에서 번거로워 보이는 절차 대부분은 1958년 그 발송이 낸 구멍을 메운 결과다.
규모가 진짜로 생긴 것은 1970년의 개편이다
1966년부터 뱅크오브아메리카는 BankAmericard를 다른 은행에 라이선스하기 시작했다. 이로써 단일 은행의 지역 한계는 깨졌지만 새 문제가 생겼다. 제각각인 발급 은행들, 맞지 않는 기준, 어지러운 정산.
1970년, 뱅크오브아메리카는 이 사업의 통제권을 넘겼다. 발급 은행들이 공동으로 National BankAmericard Inc.를 설립했고 Dee Hock이 사장 겸 CEO를 맡았다.
제품사에서 보기 드문 동작이다. 소유자가 스스로 통제권을 포기하고, 참여자 모두가 투자하고 싶어 하는 공공 네트워크와 맞바꿨다. 카드 브랜드는 어느 한 은행의 제품이 아니라, 모든 발급 은행이 공동 소유하는 정산과 규칙의 층이다.
1976년 NBI는 Visa로 이름을 바꾼다. Hock이 이 단어를 고른 이유는 명료하다. 국가 색이 없고, 어떤 언어로도 발음하기 쉽다.
이 한 수는 1899년 코카콜라의 1달러 보틀링 계약과 같은 종류의 문제를 푼다. 규모에는 남의 자본과 의욕이 필요하고, 남은 확실한 몫을 쥘 때만 움직인다. 차이는 코카콜라가 내준 것이 영역이고, 카드 브랜드가 내준 것이 소유권이라는 점이다.
여섯 차원에서 95.50점에 이르는 경로
랭킹은 여섯 차원을 가중한다. 독창 20%, 규모 20%, 영향 15%, 경험 15%, 사업 15%, 지속 15%. 신용카드의 점수는 다음과 같다.
| 차원 | 점수 | 근거 |
|---|---|---|
| 독창 | 96 | 리볼빙 신용, 양면시장 콜드스타트, 발급 은행 공동 소유 브랜드 — 셋 다 이것이 정의했다 |
| 규모 | 98 | 2025 회계연도 Visa 한 곳 13조 9천억 달러·2575억 건, 마스터카드 10조 6천억 달러 |
| 영향 | 96 | 보통 사람과 ‘아직 벌지 않은 소득’의 관계를 바꿨다. 행동 층위의 변화다 |
| 경험 | 88 | 여섯 중 최저. 긁는 동작 자체는 얇고, 명세·이자·할부의 복잡함은 전부 사용자에게 남았다 |
| 사업 | 97 | 수수료와 이자 두 축, 네트워크 효과의 해자가 매우 깊다 |
| 지속 | 97 | 68년. 형태는 양각에서 마그네틱, IC, 휴대폰 속 숫자열로 바뀌었지만 사업은 끊긴 적이 없다 |
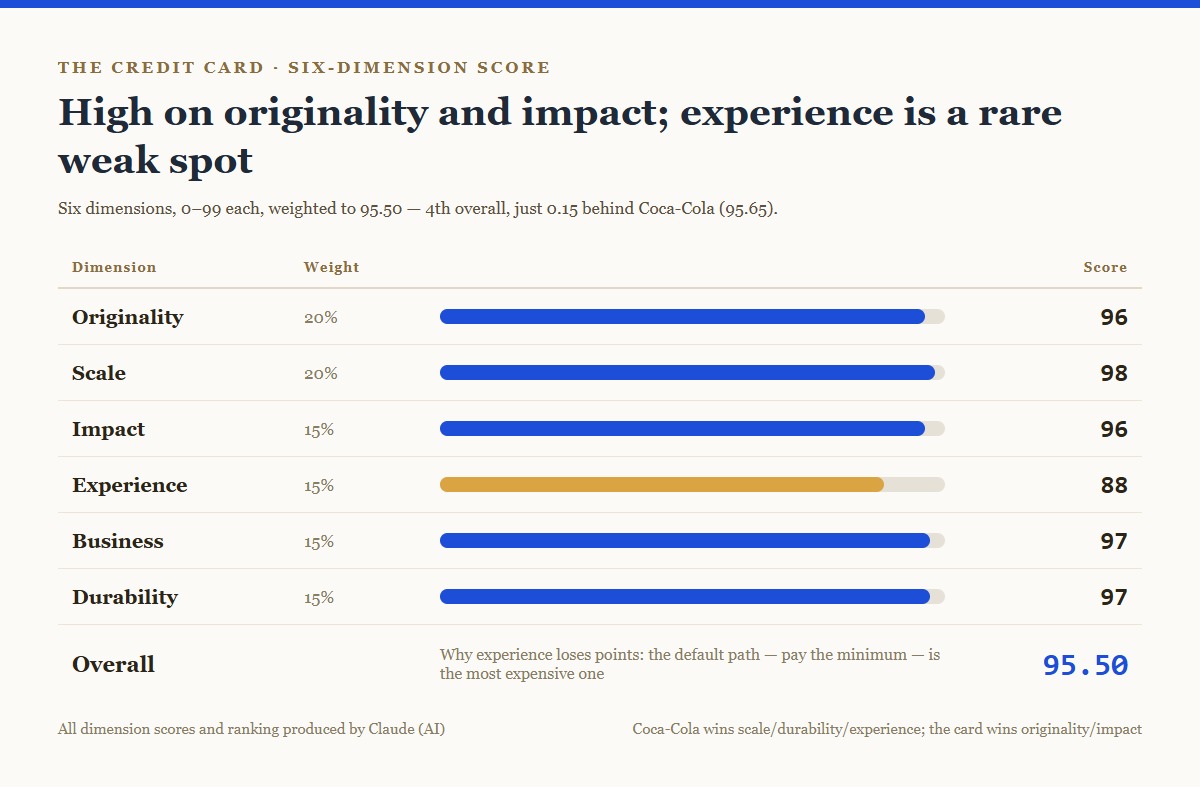
가중하면 95.50점, 전체 4위다.
왜 4위이고, 3위와 왜 0.15점 차인가
한 계단 위 코카콜라는 95.65점이다. 0.15점 차이지만 강점과 약점이 거의 뒤바뀌어 있다.
카드는 독창에서 이긴다(96 대 95). 코카콜라가 창안한 것은 상업 구조이고, 신용카드가 창안한 것은 금융 행동이다. 영향에서는 더 크게 이긴다(96 대 92). 코카콜라가 바꾼 것은 무엇을 마시는가이고, 신용카드가 바꾼 것은 아직 손에 없는 돈을 어떻게 쓰는가다.
코카콜라는 나머지 셋에서 이긴다. 규모 99 대 98 — 콜라는 200개가 넘는 나라와 지역에 닿지만, 카드는 현금 사회에서도 모바일 결제가 앞선 시장에서도 빈 곳이 넓다. 지속 99 대 97 — 콜라는 140년간 처방이 거의 그대로였고, 카드는 68년 동안 매체가 서너 번 바뀌었다. 경험 90 대 88, 카드의 가장 약한 차원이다.
경험은 짚고 넘어갈 만하다. 긁는 순간은 매끄럽지만 이 제품은 복잡함을 전부 사용자에게 떠넘겼다. 최소 결제액, 리볼빙 이자, 무이자 기간, 할부 수수료, 결제일과 상환일의 차이. 기본 경로 — 최소액만 갚기 — 는 사용자에게 가장 비싼 길이다. 기본값이 사용자에게 가장 불리한 제품이 경험에서 높은 점수를 받아서는 안 된다.
그래도 4위에 머무는 것은 영향의 96점 덕분이다. 이전에는 가진 현금보다 비싼 것을 사려는 보통 사람이 누군가에게 부탁하거나 전당포에 가야 했다. 이후에는 그것이 카드를 긁는 동작 하나가 됐다. 이 변화는 되돌릴 수 없고, 좋은 쪽으로도 나쁜 쪽으로도 그렇다.
채점 방법은 랭킹 페이지에 전부 적어 두었다. 여섯 차원 각 0~99점, 가중해 종합 점수, 종합 점수 내림차순으로 순위. 모든 차원의 채점과 순위 산정은 Claude(AI)가 수행한다 — 차원과 가중치, 수록 기준은 내가 정하고 Claude가 독립적으로 채점하며, 본문을 깊이 쓴 뒤 다시 미세 조정한다.
본문의 사실 관계는 공개된 BankAmericard와 Visa 연혁, 다이너스클럽 사사, 그리고 Visa와 마스터카드의 2025 회계연도 공시에서 가져왔다. 첫해 손실 규모는 자료마다 숫자가 달라 본문에서는 채택하지 않았다.
토론