クレジットカードのプロダクト史と、4 位である理由
1958 年 9 月 18 日、バンク・オブ・アメリカはカリフォルニア州フレズノ市民の郵便受けに、6 万枚の BankAmericard を直接送り込んだ。申込書も、面談も、信用調査もない。受け取ったのは、単にこの銀行の預金者だった。当時のフレズノは人口およそ 25 万人。そのうち 45% の世帯がこの銀行の顧客だった。
2025 会計年度、Visa 一社だけで 13.9 兆ドル、2575 億件の取引を処理している。
ランキングでクレジットカードは 4 位、加重スコア 95.50。3 位のコカ・コーラとの差はわずか 0.15 点である。
フレズノ以前:ダイナースクラブが売っていたのは「つけ払い」であって信用ではない
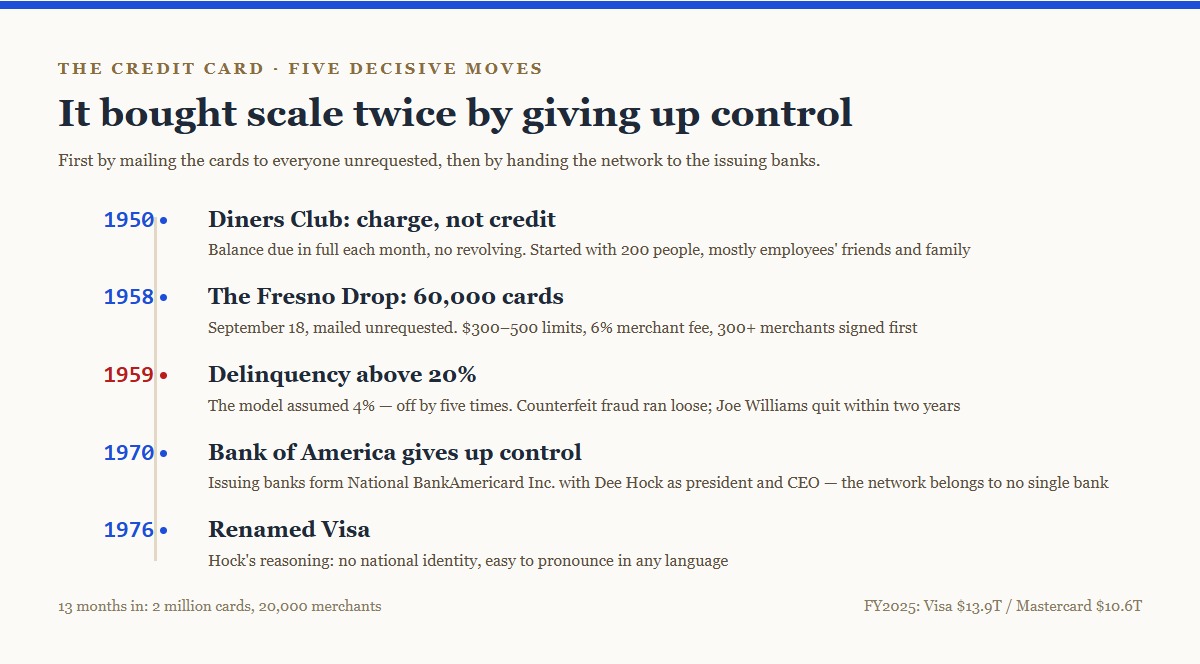
1950 年 2 月 8 日、Frank McNamara、Ralph Schneider、Matty Simmons の三人が、エンパイア・ステート・ビル隣の Major’s Cabin Grill でカードによる初の支払いを行った。ダイナースクラブは 200 人への発行から始まり、その多くは従業員の友人と家族だった。1950 年末で会員 2 万人、1951 年末で 4 万 2 千人。
だがダイナースクラブはチャージカードである。請求が来たら全額支払う必要があり、残高を翌月に繰り越すことはできない。
この違いがすべての分水嶺だ。チャージカードが解くのは「現金を持ち歩きたくない」であり、本質は決済の利便性である。BankAmericard が持ち込んだのはリボルビング信用——一部だけ払い、残りは利息を付けて翌月へ繰り越せる。
前者が売ったのは利便性、後者が売ったのは時間だ。 この製品の本当の発明はあの樹脂の板ではない。「先に使い、後で払い、払い切れない分に利息を払う」を、普通の家庭が日常的に使えるものにしたことである。
1958 年 9 月 18 日、6 万枚が郵便受けへ
初版の設計は今見れば粗いが、どの選択も同じ判断を指している。両側に同時に人がいなければ成立しない、という判断だ。
- カード一枚あたりの初期与信枠 300〜500 ドル
- 加盟店手数料 6%
- 開始前に 300 店超の加盟店を確保
申込のハードルを設けず送りつけたのは、コールドスタートの解法だった。カード保有者側を一気に 6 万人にしてしまえば、加盟店に受け入れる理由ができる。 当時考えうる最も乱暴で、最も効く両面市場の突破法である。
効果は速かった。3 か月でモデストとベーカーズフィールドへ、1 年でサンフランシスコ、サクラメント、ロサンゼルスへ。開始 13 か月で発行 200 万枚、加盟店 2 万店。
延滞率 20% 超:この製品は初年度に死にかけた
責任者は当時 41 歳の Joe Williams。バンク・オブ・アメリカで「顧客サービス調査部」という部署を率いていた。
彼のモデルでは延滞率は 4% を超えないはずだった。実際は20% を超えた。
同時にもう一つ起きていた。偽造カードである。偽造対策はほぼ皆無で、犯罪者はすぐ複製を覚え、不正は制御を失った。
フレズノの投函から二年と経たず、Williams は辞職する。
想定 4% に対して実測 20%、五倍のずれ。彼らが賭けたのは「普通の人は期日どおり払う」であり、信用情報の仕組みがない時代にそれを事前に検証する術はなかった。 6 万枚が投函された瞬間、この仮定は取り消せなくなっていた。
製品は生き延び、数年で黒字化した。代償として、業界全体が当時なかったものを後から作らされた。信用評価、不正対策、係争処理。今日のカード業務で煩雑に見える工程の大半は、1958 年のあの投函が開けた穴を埋めたものだ。
規模が本当に生まれたのは 1970 年の改組
1966 年からバンク・オブ・アメリカは BankAmericard を他行にライセンスし始めた。これで単一銀行の地理的制約は破れたが、新しい問題が生まれる。各自ばらばらの発行銀行、揃わない基準、混乱する清算。
1970 年、バンク・オブ・アメリカはこの事業の支配権を手放した。発行銀行が共同で National BankAmericard Inc. を設立し、Dee Hock が社長兼 CEO に就く。
プロダクト史では珍しい動きだ。所有者が自ら支配権を放棄し、参加者全員が投資したくなる公共のネットワークと引き換えにした。 カードブランドはどの一行の製品でもない。全発行銀行が共同で所有する清算とルールの層である。
1976 年、NBI は Visa に改称する。Hock がこの語を選んだ理由は率直だ。国の色がつかず、どの言語でも発音しやすい。
この一手は、1899 年のコカ・コーラの一ドルのボトリング契約と同じ種類の問題を解いている。規模には他人の資本と意欲が要り、他人は確かな取り分を得たときにしか動かない。 違いは、コカ・コーラが手放したのが縄張りで、カードブランドが手放したのが所有権だという点だ。
六つの次元で 95.50 点に至る道筋
ランキングは六次元を加重する。独創 20%、規模 20%、影響 15%、体験 15%、事業 15%、持久 15%。クレジットカードの点数は次のとおり。
| 次元 | 点数 | 根拠 |
|---|---|---|
| 独創 | 96 | リボルビング信用、両面市場のコールドスタート、発行銀行共有のブランド——三つとも定義したのはこれ |
| 規模 | 98 | 2025 会計年度、Visa 一社で 13.9 兆ドル・2575 億件、マスターカードが 10.6 兆ドル |
| 影響 | 96 | 普通の人と「まだ手にしていない収入」の関係を変えた。行動の水準での変化である |
| 体験 | 88 | 六次元で最低。決済動作そのものは薄く、明細・利息・分割の複雑さはすべて利用者に残された |
| 事業 | 97 | 手数料と利息の二本立て、ネットワーク効果の堀は極めて深い |
| 持久 | 97 | 68 年。形態はエンボスから磁気ストライプ、IC、そしてスマホの中の数列へ。事業自体は途切れていない |
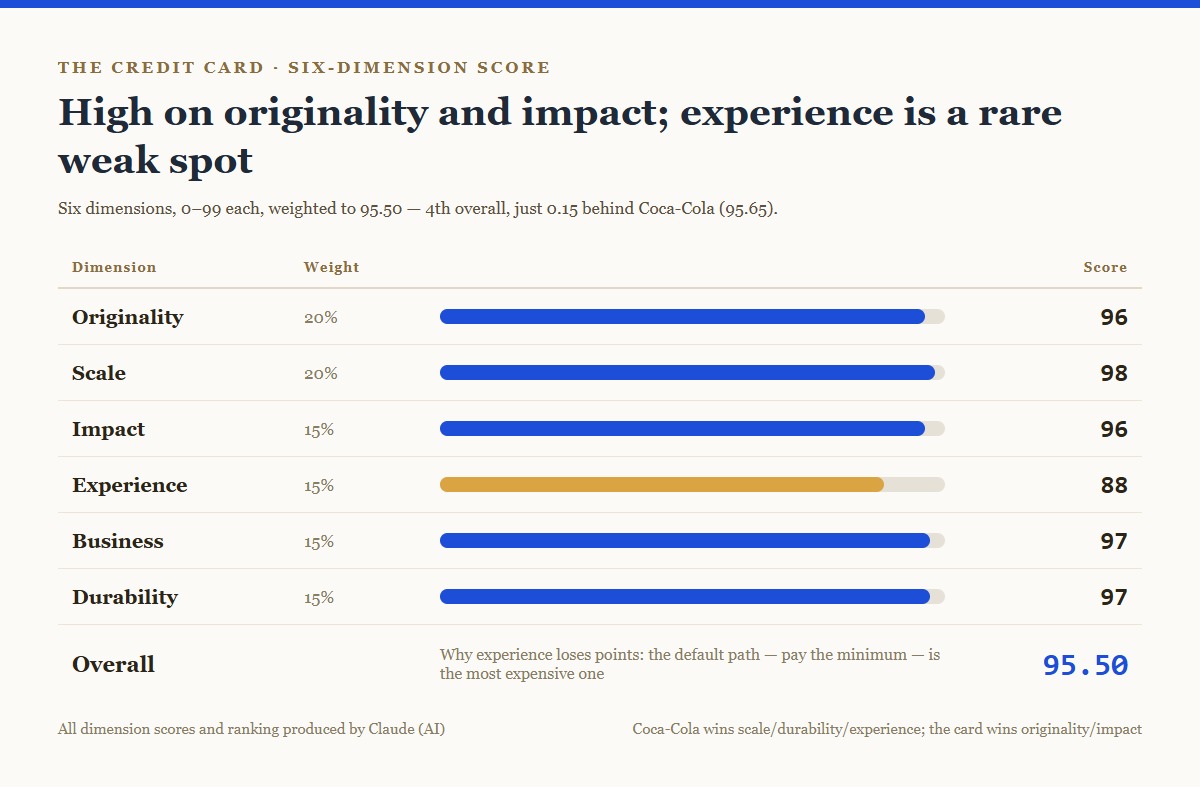
加重すると 95.50。全体で 4 位となる。
なぜ 4 位で、3 位との差がわずか 0.15 なのか
一つ上のコカ・コーラは 95.65。差は 0.15 だが、強みと弱みはほぼ入れ替わっている。
カードは独創で勝つ(96 対 95)。コカ・コーラが創ったのは商業構造、クレジットカードが創ったのは金融行動だ。影響ではより大きく勝つ(96 対 92)。コカ・コーラが変えたのは何を飲むかで、クレジットカードが変えたのはまだ手にしていない金をどう動かすかである。
コカ・コーラは残り三つで勝つ。規模 99 対 98——コーラは 200 を超える国と地域に届くが、カードは現金社会でもモバイル決済が進んだ市場でも空白が広い。持久 99 対 97——コーラは 140 年で処方がほぼ動かず、カードは 68 年で担体が三、四度変わった。体験 90 対 88、カードの最も弱い次元だ。
体験は掘り下げる価値がある。決済の一瞬は滑らかだが、この製品は複雑さをすべて利用者に押し付けた。 最低支払額、リボルビング金利、無利息期間、分割手数料、締め日と支払日の違い。既定の経路——最低額だけ払う——は利用者にとって最も高くつく。既定値が利用者に最も不利な製品は、体験で高得点を取るべきではない。
それでも 4 位に留まるのは、影響の 96 点があるからだ。これ以前、手持ちの現金を超えるものを買いたい普通の人は、誰かに頼むか質屋へ行くしかなかった。これ以後、それは決済動作ひとつになった。 この変化は不可逆で、良い意味でも悪い意味でもそうである。
採点方法はランキングのページに全部書いてある。六次元それぞれ 0〜99 点、加重して総合点、総合点の降順で順位。すべての次元の採点と順位付けは Claude(AI)が行っている——次元・重み・収録基準は私が決め、Claude が独立に採点し、本文を書き込んだあとで微調整する。
本文の史実は、公開されている BankAmericard と Visa の沿革、ダイナースクラブの社史、および Visa とマスターカードの 2025 会計年度開示による。初年度の損失額は資料により数字が食い違うため、本文では採用していない。
ディスカッション