信用卡的产品史,以及它为什么排在榜单第 4 位
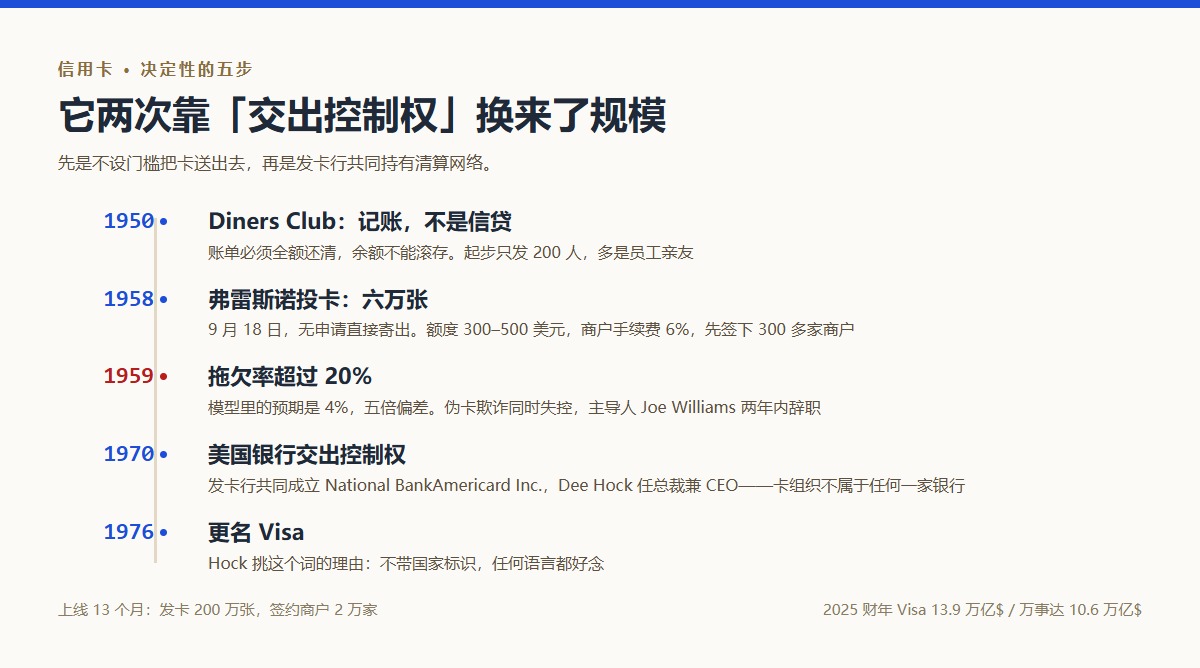
1958 年 9 月 18 日,美国银行把六万张 BankAmericard 直接寄进了加州弗雷斯诺市民的邮箱。没有申请表,没有面签,也没有征信查询——收件人只是这家银行的储户。当时弗雷斯诺大约 25 万人口,其中 45% 的家庭是美国银行的客户。
2025 财年,仅 Visa 一家就处理了 13.9 万亿美元、2575 亿笔交易。
榜单上信用卡排第 4,综合分 95.50,跟第 3 位的可口可乐只差 0.15 分。
在弗雷斯诺之前:Diners Club 卖的是记账,不是信贷
1950 年 2 月 8 日,Frank McNamara 和 Ralph Schneider、Matty Simmons 在帝国大厦隔壁的 Major’s Cabin Grill 完成了第一笔用卡付账。Diners Club 起步时只发给 200 个人,大多是员工的亲友;到 1950 年底会员两万,1951 年底四万二。
但 Diners Club 是一张记账卡:账单来了必须全额还清,余额不能滚到下个月。
这个区别是整件事的分水岭。记账卡解决的是「出门不用带够现金」,本质是支付便利。而 BankAmericard 引入的是循环信用——你可以只还一部分,剩下的计息滚到下月。
前者卖的是方便,后者卖的是时间。 信用卡这个产品真正的创新不在那张塑料片上,在于它把「先花后还、还不完就付利息」做成了普通人日常用得起的东西。
1958 年 9 月 18 日,六万张卡直接寄进邮箱
产品的第一版设计现在看很粗糙,但每一条都指向同一个判断:这东西必须两边同时有人用才成立。
- 每张卡的初始额度 300 到 500 美元
- 商户手续费 6%
- 上线前签下了 300 多家商户
不设申请门槛、直接寄卡,解决的就是冷启动:先把持卡人这一侧一次性做到六万,商户才有理由接。 这是那个年代能想到的、最粗暴也最有效的双边市场破局法。
它奏效得很快。三个月内扩到莫德斯托和贝克斯菲尔德,一年内进了旧金山、萨克拉门托和洛杉矶。上线 13 个月,发卡两百万张,签约商户两万家。
拖欠率超过 20%:这个产品差点死在第一年
主导这个项目的是当时 41 岁的 Joe Williams,他在美国银行带一个叫「客户服务研究部」的部门。
他的模型里,拖欠率不会超过 4%。实际结果是超过 20%。
同时另一件事在发生:伪卡。卡片的防伪几乎为零,犯罪分子很快学会了复制,欺诈失控。
弗雷斯诺投卡不到两年,Williams 辞职了。
拖欠率从预期的 4% 变成真实的 20%,五倍的偏差。他们赌的是「普通人会按时还钱」,而这件事在没有征信体系的年代根本无从验证。 六万张卡寄出去的那一刻,这个假设就已经不可撤销了。
产品最终活下来了,几年后转为盈利。代价是整个行业被迫补上了它当时没有的那些东西:信用评估、欺诈风控、争议处理。今天信用卡业务里那些看着繁琐的环节,多数是 1958 年那次投卡砸出来的坑填出来的。
1970 年那次改制,才是规模真正的来源
1966 年起,美国银行开始把 BankAmericard 许可给其他银行经营。这一步让它突破了单家银行的地域限制,但也带来了新问题:一堆各自为政的发卡行,标准不一,清算混乱。
1970 年,美国银行把这个项目的控制权交了出去——发卡行们共同成立了 National BankAmericard Inc.,Dee Hock 出任总裁兼 CEO。
这是产品史上一个少见的动作:拥有者主动放弃了控制权,换取一个所有参与者都愿意投入的公共网络。 卡组织不是任何一家银行的产品,它是所有发卡行共同拥有的清算与规则层。
1976 年,NBI 更名为 Visa。Hock 挑这个词的理由很直接:它不带任何国家标识,而且在任何语言里都好念。
这一步和 1899 年可口可乐那份一美元的装瓶合同,解决的是同一类问题:规模需要别人的资本和积极性,而别人只有在拿到确定的权益时才会投入。 区别是可口可乐让出的是地盘,卡组织让出的是所有权。
六个维度上它是怎么得到 95.50 分的
榜单用六个维度加权:开创 20%、规模 20%、影响 15%、体验 15%、商业 15%、持久 15%。信用卡的分是这样:
| 维度 | 分数 | 依据 |
|---|---|---|
| 开创 | 96 | 循环信用、双边市场冷启动、发卡行共有的卡组织,三样都是它定义的 |
| 规模 | 98 | 2025 财年 Visa 一家 13.9 万亿美元、2575 亿笔,加上万事达 10.6 万亿 |
| 影响 | 96 | 它改变了普通人和「未来收入」的关系,这是行为层面的改变 |
| 体验 | 88 | 六维最低。刷卡这个动作本身很薄,而账单、利息、分期的复杂度全留给了用户 |
| 商业 | 97 | 手续费加利息两条腿,网络效应护城河极深 |
| 持久 | 97 | 68 年,形态从压印到磁条到芯片到手机里的一串数字,业务本身没断过 |
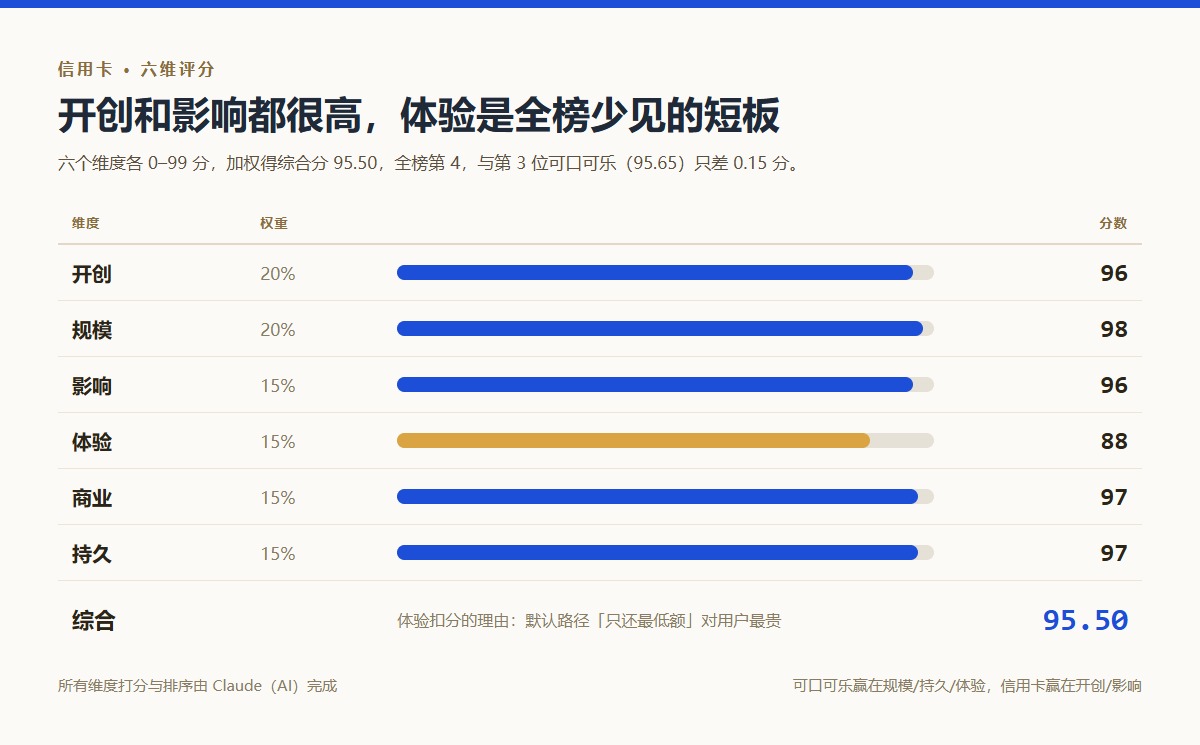
加权算下来 95.50,全榜第 4。
为什么是第 4,跟第 3 只差 0.15 分
排在它前面的可口可乐是 95.65。两个产品差 0.15 分,但强弱项几乎是对调的。
信用卡在开创上赢(96 比 95):可口可乐首创的是商业结构,信用卡首创的是一种金融行为。它在影响上赢得更多(96 比 92):可口可乐改变的是人喝什么,信用卡改变的是人怎么支配还没到手的钱。
可口可乐赢在另外三处。规模 99 比 98——可乐覆盖 200 多个国家和地区,信用卡在现金社会和移动支付发达的市场都有大片空白。持久 99 比 97——可乐 140 年配方没怎么变,信用卡这 68 年里载体换了三四轮。体验 90 比 88,这是信用卡六维里最低的一项。
体验这一维值得展开说。刷卡的那一下是顺滑的,但这个产品把复杂度全推给了用户:最低还款额、循环利息、免息期、分期手续费、账单日和还款日的区别。它默认的那条路径——只还最低额——对用户是最贵的。一个把默认选项设成对用户最不利的产品,体验分不该高。
它排在第 4 而不是更后,靠的是影响这一维给的 96 分。在它之前,普通人想买超过自己现金的东西,得去求人或者去当铺;在它之后,这件事变成了一个刷卡动作。 这个改变是不可逆的,好坏都是。
打分方法我全部写在栏目页上:六个维度各 0–99 分,加权得综合分,排名按综合分降序。所有维度打分与排序由 Claude(AI)完成——我定维度、定权重、定收录口径,Claude 独立打分,正篇写深了再回来微调。
本文史实取自公开的 BankAmericard 与 Visa 历史资料、Diners Club 公司史,以及 Visa 与万事达 2025 财年的公开数据。第一年亏损金额各方口径不一,本文不采用。
讨论