Die Produktgeschichte der Kreditkarte – und warum sie auf Platz 4 steht
Am 18. September 1958 schob die Bank of America 60.000 BankAmericards direkt in die Briefkästen von Fresno, Kalifornien. Kein Antragsformular, kein Gespräch, keine Bonitätsprüfung – die Empfänger waren schlicht Kunden dieser Bank. Fresno hatte damals rund 250.000 Einwohner, 45 Prozent der Familien führten dort ihr Konto.
Im Geschäftsjahr 2025 wickelte allein Visa 13,9 Billionen Dollar in 257,5 Milliarden Transaktionen ab.
Im Ranking steht die Kreditkarte mit 95,50 gewichteten Punkten auf Platz 4 – 0,15 Punkte hinter Coca-Cola auf Platz 3.
Vor Fresno: Diners Club verkaufte Anschreiben, keinen Kredit
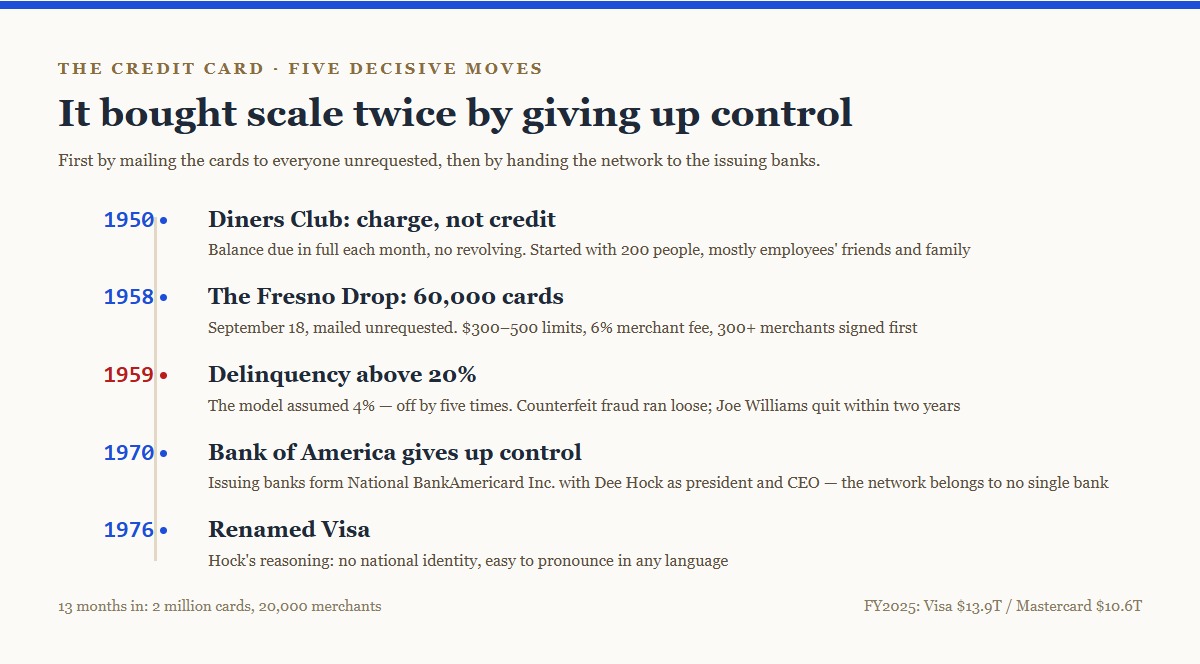
Am 8. Februar 1950 bezahlten Frank McNamara, Ralph Schneider und Matty Simmons im Major’s Cabin Grill neben dem Empire State Building die erste Rechnung per Karte. Diners Club startete mit gerade 200 Karten, überwiegend an Freunde und Familie von Mitarbeitern; Ende 1950 waren es 20.000 Mitglieder, Ende 1951 42.000.
Doch Diners Club war eine Charge Card: Die Abrechnung musste vollständig beglichen werden, ein Saldo ließ sich nicht in den Folgemonat übertragen.
Genau hier verläuft die Wasserscheide. Eine Charge Card löst „Ich will nicht genug Bargeld mitschleppen” – im Kern Zahlungskomfort. BankAmericard brachte den revolvierenden Kredit – man zahlt einen Teil, der Rest läuft verzinst weiter.
Das eine verkaufte Bequemlichkeit, das andere verkaufte Zeit. Die eigentliche Erfindung war nie das Stück Plastik. Sie bestand darin, „jetzt ausgeben, später zahlen und auf das Unbeglichene Zinsen entrichten” zu etwas zu machen, das ein normaler Haushalt täglich nutzen kann.
18. September 1958: 60.000 Karten direkt in die Post
Die erste Produktversion wirkt heute grob, doch jede Entscheidung zielt auf dasselbe Urteil: Das funktioniert nur, wenn beide Seiten gleichzeitig da sind.
- Anfangslimit von 300 bis 500 Dollar je Karte
- Händlergebühr von 6 Prozent
- Über 300 Händler vor dem Start unter Vertrag
Karten unaufgefordert und ohne Hürde zu verschicken, war die Antwort auf den Kaltstart: die Karteninhaberseite in einem Zug auf 60.000 bringen, damit Händler einen Grund haben, sie zu akzeptieren. Es ist der brachialste und wirksamste Durchbruch in einem zweiseitigen Markt, den die Zeit hergab.
Es wirkte schnell. Binnen drei Monaten kamen Modesto und Bakersfield dazu, binnen eines Jahres San Francisco, Sacramento und Los Angeles. Dreizehn Monate nach dem Start: 2 Millionen ausgegebene Karten, 20.000 angeschlossene Händler.
Über 20 Prozent Ausfallquote: Das Produkt wäre im ersten Jahr fast gestorben
Verantwortlich war Joe Williams, damals 41, Leiter einer Abteilung für Kundendienstforschung bei der Bank of America.
Sein Modell ging von einer Ausfallquote unter 4 Prozent aus. Tatsächlich lag sie über 20 Prozent.
Parallel geschah etwas anderes: Fälschungen. Die Karten hatten praktisch keinen Fälschungsschutz, Kriminelle lernten das Kopieren schnell, der Betrug lief aus dem Ruder.
Keine zwei Jahre nach der Fresno-Aktion kündigte Williams.
Erwartet 4 Prozent, gemessen 20 – Faktor fünf. Gewettet wurde darauf, dass normale Leute pünktlich zahlen, und in einer Zeit ohne Auskunftei ließ sich das vorher nicht prüfen. In dem Moment, in dem die 60.000 Karten hinausgingen, war diese Annahme unwiderruflich.
Das Produkt überlebte und wurde binnen weniger Jahre profitabel. Der Preis: Die gesamte Branche musste nachbauen, was beim Start fehlte – Bonitätsbewertung, Betrugsabwehr, Streitfallbearbeitung. Das meiste, was am Kartengeschäft heute bürokratisch wirkt, füllt das Loch, das dieser Versand von 1958 gerissen hat.
Die Größe entstand erst mit dem Umbau von 1970
Ab 1966 vergab die Bank of America Lizenzen für BankAmericard an andere Banken. Damit fiel die geografische Decke einer einzelnen Bank – und ein neues Problem entstand: viele eigenständige Emittenten, uneinheitliche Standards, unübersichtliche Abrechnung.
1970 gab die Bank of America die Kontrolle ab. Die herausgebenden Banken gründeten gemeinsam National BankAmericard Inc., mit Dee Hock als Präsident und CEO.
Das ist ein seltener Zug in der Produktgeschichte: Der Eigentümer gibt die Kontrolle bewusst auf, im Tausch gegen ein gemeinsames Netzwerk, in das alle zu investieren bereit sind. Das Kartennetz ist nicht das Produkt einer einzelnen Bank, sondern eine Abrechnungs- und Regelschicht im gemeinsamen Besitz der Emittenten.
1976 wurde NBI in Visa umbenannt. Hocks Begründung war schlicht: Das Wort trägt keine nationale Kennung und lässt sich in jeder Sprache leicht aussprechen.
Damit ist dieselbe Klasse von Problem gelöst wie mit Coca-Colas Ein-Dollar-Abfüllvertrag von 1899: Größe verlangt fremdes Kapital und fremden Antrieb, und Fremde engagieren sich nur, wenn sie etwas Festes in der Hand halten. Coca-Cola gab Gebiete ab, das Kartennetz gab Eigentum ab.
Wie 95,50 Punkte über sechs Dimensionen zustande kommen
Das Ranking gewichtet sechs Dimensionen: Originalität 20 %, Reichweite 20 %, Wirkung 15 %, Erlebnis 15 %, Geschäft 15 %, Langlebigkeit 15 %. Die Kreditkarte erhält:
| Dimension | Punkte | Begründung |
|---|---|---|
| Originalität | 96 | Revolvierender Kredit, zweiseitiger Kaltstart, emittentenbesessenes Netzwerk – alle drei hat sie definiert |
| Reichweite | 98 | Allein Visa: 13,9 Bio. $ über 257,5 Mrd. Transaktionen im GJ2025; Mastercard kommt mit 10,6 Bio. $ dazu |
| Wirkung | 96 | Sie hat das Verhältnis normaler Menschen zu noch nicht verdientem Einkommen verändert – eine Verhaltensänderung |
| Erlebnis | 88 | Der niedrigste der sechs Werte. Der Bezahlvorgang ist dünn, und die ganze Komplexität aus Abrechnung, Zinsen und Raten landet beim Nutzer |
| Geschäft | 97 | Gebühren plus Zinsen, zwei Standbeine, hinter einem sehr tiefen Netzwerkgraben |
| Langlebigkeit | 97 | 68 Jahre; vom Prägedruck über den Magnetstreifen und den Chip bis zu einer Zahlenfolge im Telefon, ohne Bruch im Geschäft |
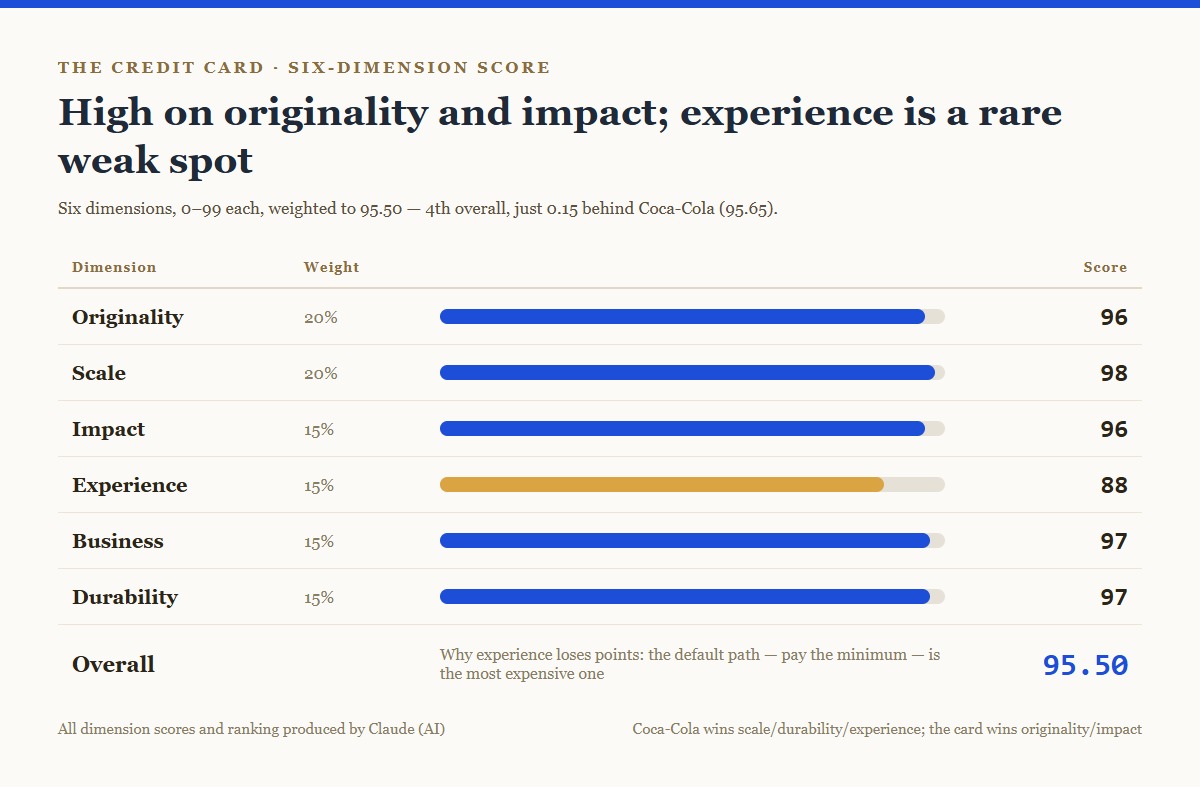
Gewichtet ergibt das 95,50 – Platz 4 im Gesamtranking.
Warum Platz 4, und warum nur 0,15 hinter Platz 3
Coca-Cola, einen Rang davor, kommt auf 95,65. Zwischen beiden liegen 0,15 Punkte, und ihre Stärken sind fast vertauscht.
Die Karte gewinnt bei der Originalität (96 zu 95): Coca-Cola schuf eine kommerzielle Struktur, die Kreditkarte schuf ein finanzielles Verhalten. Bei der Wirkung gewinnt sie deutlicher (96 zu 92): Coca-Cola veränderte, was Menschen trinken; die Karte veränderte, wie Menschen über Geld verfügen, das sie noch nicht haben.
Coca-Cola gewinnt die anderen drei. Reichweite 99 zu 98 – Cola erreicht über 200 Länder und Regionen, während die Karte sowohl in Bargeldgesellschaften als auch in Märkten mit dominantem Mobile Payment große weiße Flecken hat. Langlebigkeit 99 zu 97 – Colas Rezeptur hat sich in 140 Jahren kaum bewegt, die Karte wechselte in 68 Jahren drei- bis viermal den Träger. Erlebnis 90 zu 88, die schwächste Dimension der Karte.
Das Erlebnis lohnt die Ausführung. Der Bezahlvorgang ist glatt, aber dieses Produkt hat seine gesamte Komplexität an den Nutzer weitergereicht: Mindestrate, revolvierende Zinsen, zinsfreie Frist, Ratengebühren, Unterschied zwischen Abrechnungs- und Fälligkeitstag. Sein voreingestellter Pfad – nur die Mindestrate zahlen – ist der teuerste. Ein Produkt, dessen Standardeinstellung die für den Nutzer ungünstigste ist, sollte beim Erlebnis nicht hoch punkten.
Auf Platz 4 und nicht tiefer hält es die 96 bei der Wirkung. Davor musste ein normaler Mensch, der etwas jenseits seiner Barmittel wollte, um einen Gefallen bitten oder ins Pfandhaus gehen; danach war es eine Kartenzahlung. Diese Veränderung ist unumkehrbar, im Guten wie im Schlechten.
Die Bewertungsmethode steht vollständig auf der Ranking-Seite: sechs Dimensionen zu je 0–99 Punkten, gewichtet zu einer Gesamtnote, absteigend sortiert. Sämtliche Dimensionswerte und die Rangfolge stammen von Claude (KI) – ich lege Dimensionen, Gewichte und Aufnahmekriterien fest, Claude bewertet unabhängig, und nach dem ausführlichen Text justiere ich nach.
Die historischen Angaben stammen aus veröffentlichten Darstellungen zu BankAmericard und Visa, der Unternehmensgeschichte von Diners Club sowie den Offenlegungen von Visa und Mastercard für das Geschäftsjahr 2025. Die berichteten Verlustzahlen für das erste Jahr weichen je nach Quelle ab; keine davon wird hier zitiert.
Diskussion