信用卡的產品史,以及它為什麼排在榜單第 4 位
1958 年 9 月 18 日,美國銀行把六萬張 BankAmericard 直接寄進了加州弗雷斯諾市民的信箱。沒有申請表,沒有面簽,也沒有徵信查詢——收件人只是這家銀行的存戶。當時弗雷斯諾大約 25 萬人口,其中 45% 的家庭是美國銀行的客戶。
2025 財年,僅 Visa 一家就處理了 13.9 兆美元、2575 億筆交易。
榜單上信用卡排第 4,綜合分 95.50,跟第 3 位的可口可樂只差 0.15 分。
在弗雷斯諾之前:Diners Club 賣的是記帳,不是信貸
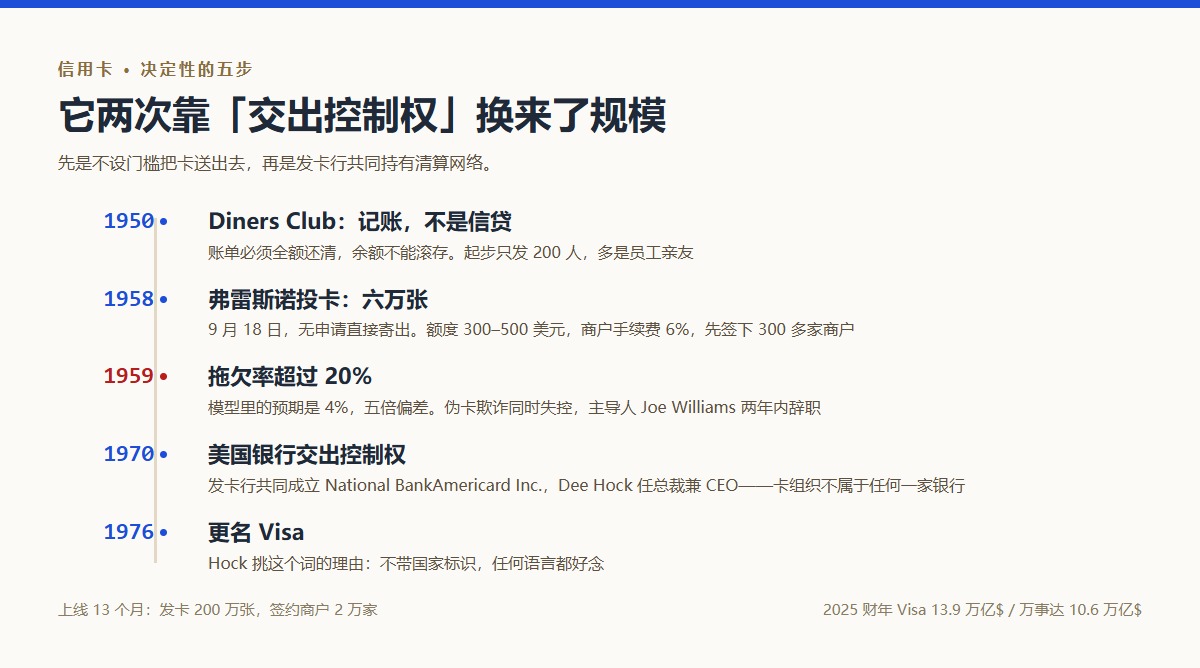
1950 年 2 月 8 日,Frank McNamara 和 Ralph Schneider、Matty Simmons 在帝國大廈隔壁的 Major’s Cabin Grill 完成了第一筆用卡付帳。Diners Club 起步時只發給 200 個人,大多是員工的親友;到 1950 年底會員兩萬,1951 年底四萬二。
但 Diners Club 是一張記帳卡:帳單來了必須全額還清,餘額不能滾到下個月。
這個區別是整件事的分水嶺。記帳卡解決的是「出門不用帶夠現金」,本質是支付便利。而 BankAmericard 引入的是循環信用——你可以只還一部分,剩下的計息滾到下月。
前者賣的是方便,後者賣的是時間。 信用卡這個產品真正的創新不在那張塑膠片上,在於它把「先花後還、還不完就付利息」做成了普通人日常用得起的東西。
1958 年 9 月 18 日,六萬張卡直接寄進信箱
產品的第一版設計現在看很粗糙,但每一條都指向同一個判斷:這東西必須兩邊同時有人用才成立。
- 每張卡的初始額度 300 到 500 美元
- 商戶手續費 6%
- 上線前簽下了 300 多家商戶
不設申請門檻、直接寄卡,解決的就是冷啟動:先把持卡人這一側一次性做到六萬,商戶才有理由接。 這是那個年代能想到的、最粗暴也最有效的雙邊市場破局法。
它奏效得很快。三個月內擴到莫德斯托和貝克斯菲爾德,一年內進了舊金山、沙加緬度和洛杉磯。上線 13 個月,發卡兩百萬張,簽約商戶兩萬家。
拖欠率超過 20%:這個產品差點死在第一年
主導這個專案的是當時 41 歲的 Joe Williams,他在美國銀行帶一個叫「客戶服務研究部」的部門。
他的模型裡,拖欠率不會超過 4%。實際結果是超過 20%。
同時另一件事在發生:偽卡。卡片的防偽幾乎為零,犯罪分子很快學會了複製,詐欺失控。
弗雷斯諾投卡不到兩年,Williams 辭職了。
拖欠率從預期的 4% 變成真實的 20%,五倍的偏差。他們賭的是「普通人會按時還錢」,而這件事在沒有徵信體系的年代根本無從驗證。 六萬張卡寄出去的那一刻,這個假設就已經不可撤銷了。
產品最終活下來了,幾年後轉為盈利。代價是整個產業被迫補上了它當時沒有的那些東西:信用評估、詐欺風控、爭議處理。今天信用卡業務裡那些看著繁瑣的環節,多數是 1958 年那次投卡砸出來的坑填出來的。
1970 年那次改制,才是規模真正的來源
1966 年起,美國銀行開始把 BankAmericard 授權給其他銀行經營。這一步讓它突破了單家銀行的地域限制,但也帶來了新問題:一堆各自為政的發卡行,標準不一,清算混亂。
1970 年,美國銀行把這個專案的控制權交了出去——發卡行們共同成立了 National BankAmericard Inc.,Dee Hock 出任總裁兼 CEO。
這是產品史上一個少見的動作:擁有者主動放棄了控制權,換取一個所有參與者都願意投入的公共網路。 卡組織不是任何一家銀行的產品,它是所有發卡行共同擁有的清算與規則層。
1976 年,NBI 更名為 Visa。Hock 挑這個詞的理由很直接:它不帶任何國家標識,而且在任何語言裡都好念。
這一步和 1899 年可口可樂那份一美元的裝瓶合約,解決的是同一類問題:規模需要別人的資本和積極性,而別人只有在拿到確定的權益時才會投入。 區別是可口可樂讓出的是地盤,卡組織讓出的是所有權。
六個維度上它是怎麼得到 95.50 分的
榜單用六個維度加權:開創 20%、規模 20%、影響 15%、體驗 15%、商業 15%、持久 15%。信用卡的分是這樣:
| 維度 | 分數 | 依據 |
|---|---|---|
| 開創 | 96 | 循環信用、雙邊市場冷啟動、發卡行共有的卡組織,三樣都是它定義的 |
| 規模 | 98 | 2025 財年 Visa 一家 13.9 兆美元、2575 億筆,加上萬事達 10.6 兆 |
| 影響 | 96 | 它改變了普通人和「未來收入」的關係,這是行為層面的改變 |
| 體驗 | 88 | 六維最低。刷卡這個動作本身很薄,而帳單、利息、分期的複雜度全留給了用戶 |
| 商業 | 97 | 手續費加利息兩條腿,網路效應護城河極深 |
| 持久 | 97 | 68 年,形態從壓印到磁條到晶片到手機裡的一串數字,業務本身沒斷過 |
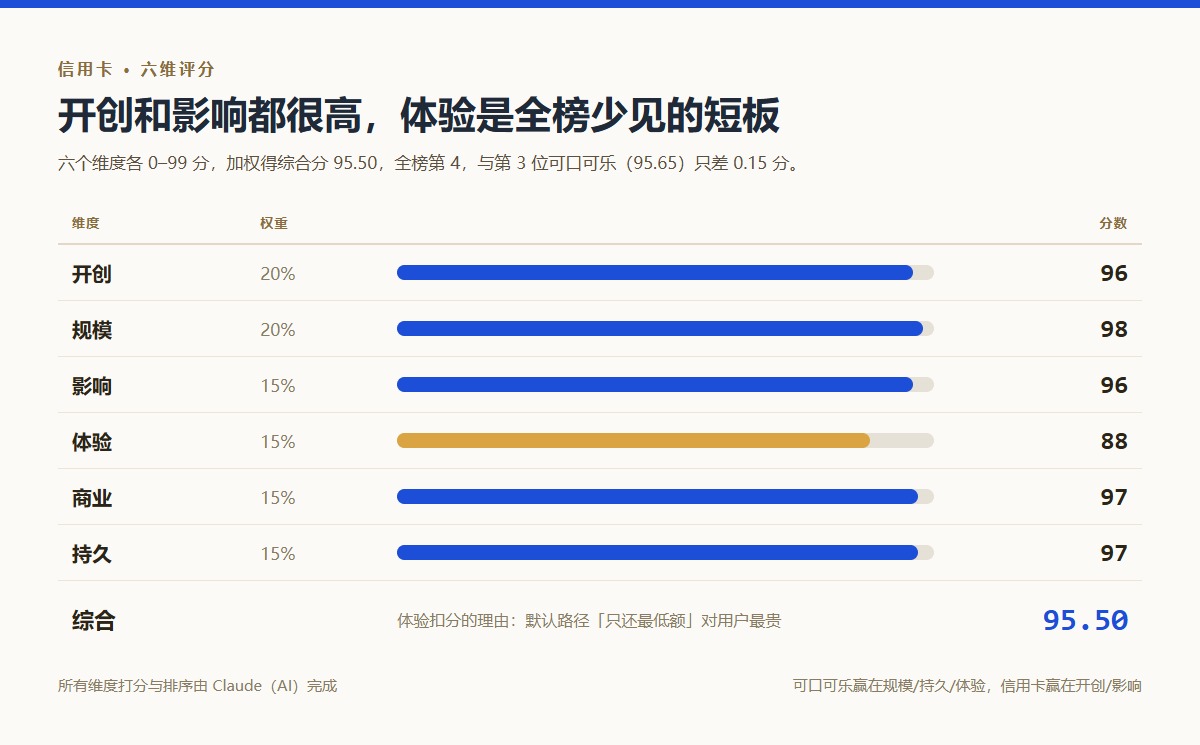
加權算下來 95.50,全榜第 4。
為什麼是第 4,跟第 3 只差 0.15 分
排在它前面的可口可樂是 95.65。兩個產品差 0.15 分,但強弱項幾乎是對調的。
信用卡在開創上贏(96 比 95):可口可樂首創的是商業結構,信用卡首創的是一種金融行為。它在影響上贏得更多(96 比 92):可口可樂改變的是人喝什麼,信用卡改變的是人怎麼支配還沒到手的錢。
可口可樂贏在另外三處。規模 99 比 98——可樂覆蓋 200 多個國家和地區,信用卡在現金社會和行動支付發達的市場都有大片空白。持久 99 比 97——可樂 140 年配方沒怎麼變,信用卡這 68 年裡載體換了三四輪。體驗 90 比 88,這是信用卡六維裡最低的一項。
體驗這一維值得展開說。刷卡的那一下是順滑的,但這個產品把複雜度全推給了用戶:最低還款額、循環利息、免息期、分期手續費、帳單日和還款日的區別。它預設的那條路徑——只還最低額——對用戶是最貴的。一個把預設選項設成對用戶最不利的產品,體驗分不該高。
它排在第 4 而不是更後,靠的是影響這一維給的 96 分。在它之前,普通人想買超過自己現金的東西,得去求人或者去當鋪;在它之後,這件事變成了一個刷卡動作。 這個改變是不可逆的,好壞都是。
打分方法我全部寫在欄目頁上:六個維度各 0–99 分,加權得綜合分,排名按綜合分降序。所有維度打分與排序由 Claude(AI)完成——我定維度、定權重、定收錄口徑,Claude 獨立打分,正篇寫深了再回來微調。
本文史實取自公開的 BankAmericard 與 Visa 歷史資料、Diners Club 公司史,以及 Visa 與萬事達 2025 財年的公開數據。第一年虧損金額各方口徑不一,本文不採用。
討論